Existe una pregunta que el inversionista latinoamericano rara vez se hace con honestidad: ¿en qué estoy confiando realmente cuando digo que mi inversión es segura? No en qué instrumento eligió, ni en qué banco depositó su dinero, sino en qué tipo de certeza está apoyando esa decisión. Porque entre creer que algo es seguro y poder verificarlo hay una distancia enorme, y en esa distancia vive buena parte de la vulnerabilidad financiera de nuestra región.
Para entender esto, primero hay que definir qué hace transparente a un mercado. Un mercado verdaderamente transparente no es simplemente aquel que tiene regulación o cuenta con instituciones reconocidas. La transparencia real implica tres condiciones que deben coexistir: que la información sobre precios, volúmenes y participantes sea pública y accesible para todos al mismo tiempo; que el precio de los activos emerja de la interacción abierta entre oferta y demanda, sin que ningún actor pueda fijarlo de manera unilateral; y que cualquier persona, no solo los expertos, pueda auditar y verificar las transacciones sin depender de la palabra de nadie. Los mercados que más se acercan a este ideal son los de bonos soberanos de economías desarrolladas con registros públicos, los mercados de materias primas regulados en plazas como Chicago o Londres, y, desde un ángulo distinto pero igualmente válido, el mercado de Bitcoin, cuyo libro contable es abierto y verificable por cualquier persona con acceso a internet. ( y es aquí donde se puede abrir la controversia)
Sin embargo, cuando el inversionista latinoamericano busca dónde poner su dinero, rara vez parte de estos criterios. Y no es porque sea irresponsable o ignorante. Es porque su historia económica le enseñó a confiar de otra manera.
La región ha vivido décadas de inestabilidad financiera que dejaron cicatrices profundas en la memoria colectiva. La hiperinflación peruana de finales de los años ochenta e inicios de los noventa destruyó en pocos años los ahorros de generaciones enteras. El corralito argentino de 2001, que bloqueó el acceso a depósitos bancarios de millones de personas, llegó como espejo de advertencia al resto del continente. Las crisis cambiarias en Venezuela, Ecuador o Brasil en distintos momentos del siglo pasado consolidaron una idea central en la psicología del ahorrista latinoamericano: los instrumentos abstractos fallan, las promesas se incumplen, y cuando todo colapsa, lo que queda es lo tangible.
De esa historia nació una ecuación mental que todavía domina las decisiones de inversión en la región: seguridad es igual a institución conocida más respaldo estatal. El inversionista latinoamericano promedio no evalúa un producto financiero preguntándose si puede verificarlo de manera independiente. Se pregunta quién lo respalda. Y si la respuesta incluye un banco grande, un organismo regulador o el Estado, asume que es seguro. Esa suposición, aunque comprensible desde lo histórico, es precisamente lo que lo hace vulnerable.
Esta forma de razonar produce tres patrones recurrentes que se observan a lo largo de toda la región. El primero es la preferencia por los depósitos bancarios sobre cualquier instrumento de inversión más sofisticado, porque el banco tiene ventanilla, nombre, y en muchos países un fondo de garantía de depósitos que da la ilusión de protección absoluta. El segundo es la inclinación por los bienes inmuebles, no como estrategia de diversificación sino como refugio emocional: el ladrillo se ve, se toca, no desaparece de un estado de cuenta. El tercero es la desconfianza profunda hacia todo aquello que no tiene una presencia física o institucional reconocible, lo que históricamente ha llevado a descartar oportunidades legítimas y, paradójicamente, a caer en esquemas fraudulentos que sí ofrecen una fachada visible pero ninguna transparencia real.
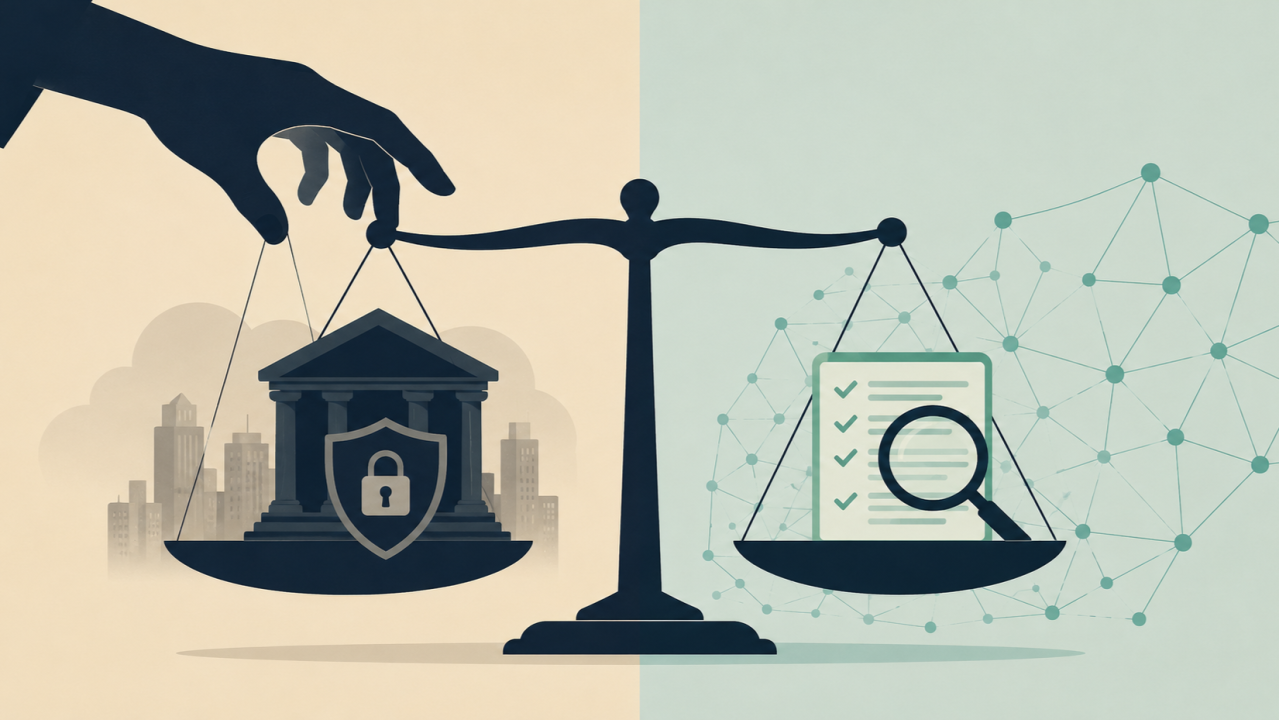
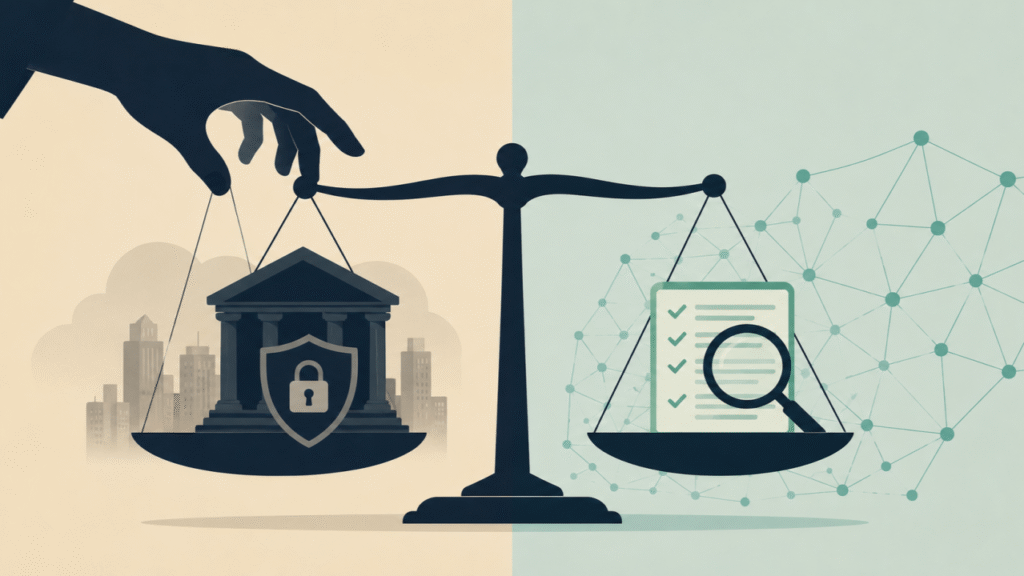
Lo que subyace a estos tres patrones es una confusión conceptual entre dos tipos de seguridad que son fundamentalmente distintos. El primero es lo que podemos llamar seguridad delegada: creo que mi inversión es segura porque una entidad, un banco, un regulador, el Estado me lo garantiza. Esta forma de seguridad depende enteramente de que esa institución no falle, no cambie de reglas, no sea capturada por intereses políticos y no colapse bajo presión sistémica. Es una seguridad de segundo orden: confío en quien dice confiar en el producto, pero no tengo manera propia de verificarlo. El segundo tipo es la seguridad estructural o intrínseca: creo que mi inversión es segura porque el mecanismo del producto mismo es verificable por cualquiera, independientemente de lo que diga cualquier institución. Aquí no hay intermediario epistémico. La seguridad no viene de una promesa sino de una arquitectura.
El inversionista latinoamericano casi siempre opera bajo el primer modelo. Y lo hace no por elección consciente sino porque nadie le enseñó que existe el segundo. La educación financiera en la región, cuando existe, tiende a enseñar productos que es un fondo mutuo, qué es un bono, cómo funciona una acción sin enseñar el criterio más profundo: la diferencia entre confiar en lo que alguien dice y poder verificar lo que un sistema hace.
Esta distinción tiene consecuencias prácticas muy concretas. Un depósito bancario en un banco con respaldo del fondo de garantía parece seguro porque la institución lo dice, porque el regulador lo certifica y porque millones de personas lo usan. Pero su seguridad real depende de la solvencia del banco, de que el fondo de garantía tenga recursos suficientes en caso de crisis sistémica, y de que el Estado pueda y quiera honrar sus compromisos. Cuando todas esas condiciones se cumplen, es efectivamente seguro. Pero cuando alguna falla ,y la historia latinoamericana muestra que han fallado la seguridad delegada se desvanece de la noche a la mañana. En cambio, un instrumento cuyo funcionamiento puede ser auditado de manera independiente, cuyas reglas no pueden ser alteradas por ningún actor unilateral y cuya historia transaccional es pública, tiene una seguridad de otro tipo: una que no depende de que alguien cumpla su palabra.
La pregunta entonces no es si el inversionista latinoamericano desconfía o no de las instituciones. Muchos desconfían profundamente, y con razones históricas válidas. La pregunta es si esa desconfianza lo lleva a buscar productos con transparencia intrínseca o simplemente a buscar otras instituciones en las que delegar la misma fe. En la mayoría de los casos, ocurre lo segundo. Se desconfía del banco local, pero se confía en el banco extranjero. Se desconfía del regulador nacional, pero se confía en el regulador estadounidense o europeo. Se cambia de institución, pero no se cambia de modelo mental.
Romper ese modelo requiere algo más que información financiera. Requiere desarrollar la capacidad de hacerse una pregunta simple antes de invertir: ¿puedo verificar esto sin que nadie me lo diga? Si la respuesta es sí, el producto tiene transparencia estructural. Si la respuesta es «tienes que confiar en X», entonces se está ante un riesgo institucional, no importa cuán sólida parezca X ni cuántos años lleve operando. Esa distinción entre lo verificable y lo prometido es la que separa al inversionista sofisticado del que simplemente encuentra una institución más grande en la que depositar su fe.
En Latinoamérica, enseñar esa distinción sigue siendo una tarea pendiente. Los sistemas financieros de la región han avanzado enormemente en términos de regulación, cobertura y acceso. Pero la cultura de inversión todavía está construida sobre la delegación más que sobre la verificación. Y mientras eso no cambie, el inversionista latinoamericano seguirá siendo sesgado entendiendo que el riesgo viene del agente intermediario, más no de la composición del mismo producto, he aquí el dilema de la renta fija y variable.
#inversiones #educación #información #seguridad